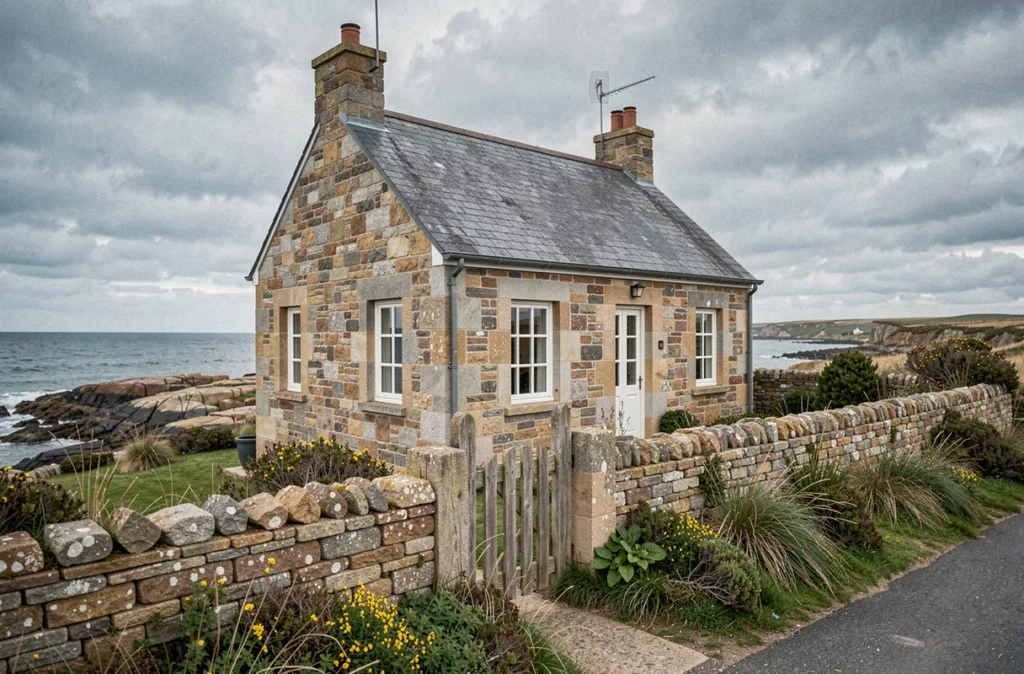
Acheter une petite maison bord de mer Bretagne pour y vivre à l’année pose une question différente de celle d’un achat de résidence secondaire : le bien doit fonctionner en novembre comme en juillet, pour les soins, les déplacements et les services du quotidien, pas seulement pour les vacances. Deux critères structurent cette décision – la localisation réelle dans le tissu urbain et les contraintes réglementaires propres au littoral breton.
Secteurs du littoral breton : ce que les prix reflètent vraiment
Le marché immobilier breton couvre des réalités très différentes selon que l’on se situe en Finistère, dans les Côtes-d’Armor ou dans le Morbihan. Les communes du Morbihan, notamment autour du Golfe, affichent des prix parmi les plus élevés du littoral régional. Le Finistère offre davantage d’entrées de gamme, notamment sur la côte nord et dans les bourgs à quelques kilomètres du rivage.
Pour une petite maison destinée à une résidence principale, la distance réelle à la mer joue moins que la distance aux services : médecin généraliste, pharmacie, supermarché, gare ou axe routier praticable hors saison. Ces éléments ne figurent pas dans les annonces, mais ils déterminent la viabilité du projet à l’année.
| Secteur | Type de bien accessible | Services hors saison | Contrainte loi Littoral |
|---|---|---|---|
| Finistère nord (Léon) | Petites maisons de bourg, longères à rénover | Bourgs actifs toute l’année | Forte (bande 100 m, hameaux) |
| Finistère sud (Cornouaille) | Maisons de pêcheurs, pavillons | Variable selon commune | Forte |
| Côtes-d’Armor (Armor) | Maisons de granite, pavillons des années 70-80 | Plusieurs villes moyennes accessibles | Modérée à forte |
| Morbihan (côte et golfe) | Maisons récentes, peu d’entrées de gamme | Réseau de services dense | Forte autour du golfe |
Ce tableau ne reflète pas des prix : aucune donnée chiffrée vérifiée par secteur ne figure dans les sources disponibles pour cet article. Il documente les arbitrages qualitatifs entre accessibilité budgétaire, services et contraintes réglementaires.
Loi Littoral et érosion côtière : deux contraintes à vérifier avant toute offre
La loi Littoral encadre les constructions dans la bande des 100 mètres à partir du rivage, hors des espaces urbanisés. Une véranda, un garage ou une extension ne sont pas réalisables par défaut : la faisabilité dépend de l’emplacement exact du bien et des règles d’urbanisme de la commune. Pour une petite maison destinée à devenir une résidence principale – souvent trop petite au départ -, cette contrainte change le calcul d’achat.
Le risque d’érosion côtière ajoute une couche de complexité. Les communes inscrites sur la liste nationale doivent intégrer à leurs documents d’urbanisme des cartes indiquant les zones exposées au recul du trait de côte à 30 et 100 ans. Avant toute offre, il faut consulter ces documents pour le bien précis, pas seulement apprécier la solidité générale de la commune.
- Consulter le PLU (Plan Local d’Urbanisme) de la commune et vérifier si le bien se trouve en zone littorale protégée, en espace proche du rivage ou en secteur soumis au recul du trait de côte.
- Demander les informations sur les risques naturels (formulaire ERRIAL ou dossier communal) : inondation, submersion marine, érosion. Ces informations sont obligatoirement communiquées par le vendeur dans le DDT (Dossier de Diagnostic Technique).
- Identifier si la commune est inscrite sur la liste nationale des communes exposées aux phénomènes hydrosédimentaires, ce qui conditionne les projections à 30 et 100 ans opposables à l’acheteur.
Ces vérifications ne relèvent pas de la prudence excessive : elles déterminent si le bien peut évoluer et si sa valeur de revente sera affectée à moyen terme.
Vivre à l’année en bord de mer : ce que le prix affiché ne documente pas
Un bien côtier moins cher qu’à l’intérieur des terres peut refléter une localisation qui fonctionne surtout en saison. Les commerces, cabinets médicaux et transports de certaines communes balnéaires réduisent leur activité entre octobre et avril. La praticité hors saison ne se lit pas dans le prix au mètre carré.
Le coût d’usage d’une maison en bord de mer dépasse les travaux intérieurs. L’exposition aux vents et aux embruns accélère la dégradation des façades, des menuiseries et de la toiture. Une inspection spécifique de ces éléments – distincte du diagnostic classique – et une estimation budgétaire de leur entretien ou remplacement doivent entrer dans le calcul avant l’achat, pas après.
Sur le plan énergétique, un bon classement DPE ne suffit pas à juger le confort réel d’une petite maison exposée aux vents dominants. La date du diagnostic, l’isolation réelle des murs et la qualité des menuiseries méritent un examen technique indépendant de la lettre affichée.
Canaux d’achat et agences spécialisées en immobilier breton
Le marché de la petite maison bord de mer en Bretagne est éclaté entre agences locales, réseaux nationaux et mandataires. Les agences locales présentes sur un seul secteur (Côte de Granit Rose, Baie de Douarnenez, presqu’île de Crozon) connaissent les biens atypiques et les contraintes réglementaires locales mieux que les portails généralistes. Les réseaux nationaux donnent un aperçu des volumes, pas de la granularité nécessaire pour un achat en résidence principale.
Pour une résidence principale, plusieurs canaux méritent d’être combinés :
- Les notaires locaux, qui publient des annonces et connaissent les successions et ventes directes hors marché, parfois moins concurrentielles que les biens en agence.
- Les agences spécialisées en immobilier breton littoral, qui documentent les contraintes loi Littoral et les PLU communaux dans leur processus de vente.
- Les portails d’annonces avec filtre « résidence principale possible » ou « toute l’année », qui permettent d’exclure les biens déclarés en résidence secondaire ou soumis à des restrictions locatives saisonnières.
DPE, menuiseries et embruns : inspecter ce que l’annonce ne montre pas
Une petite maison en bord de mer affichant une façade soignée peut dissimuler des menuiseries dégradées par l’humidité et le sel, une toiture fragilisée par les tempêtes hivernales ou une isolation insuffisante pour un usage à l’année. Le coût total – entretien, travaux, contraintes – compte plus que le prix affiché. Cette logique s’applique particulièrement aux maisons de pêcheurs et aux pavillons des années 1970-1980, fréquents sur le marché breton accessible.
La date du DPE mérite attention : un diagnostic réalisé avant les nouvelles méthodes de calcul peut sous-estimer les déperditions réelles. Pour un achat destiné à une résidence principale toute l’année, faire réaliser un audit énergétique indépendant avant la signature du compromis reste la méthode la plus fiable pour anticiper les dépenses réelles.